


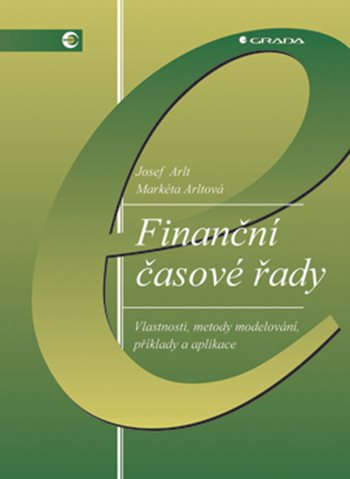
Finanční časové řady
Vlastnosti, metody modelování, příklady a aplikace

99 % titulů skladem

Poštovné od 49 Kč

Ukázky u většiny knih
Doprava nad 999 Kč zdarma
Značná část kvantitativních informací o finančním trhu je poskytována ve formě finančních časových řad. Cílem předkládané knihy je objasnit základní principy jejich modelování pomocí modelů lineárního typu (ARIMA, SETAR, STAR, MSW, ARCH, GARCH atd.). Kniha je orientována především prakticky, pro usnadnění pochopení některých složitějších postupů jsou použity ilustrace, je zde řada konkrétních příkladů praktické aplikace důležitých metod. Pro teoreticky zaměřené čtenáře budou mít význam odkazy na originální práce, z kterých bylo čerpáno. Kniha je určena především studentům ekonomických oborů a pracovníkům finanční praxe, kteří mají znalosti základních principů statistiky a pravděpodobnosti a zkušenosti s prací se statistickým a ekonometrickým softwarem.
Datum vydání:
Nakladatel:
Grada
Žánr:
Finanční řízení
Načítání hodnocení...
Představujeme autora
Vystudoval obor ekonomická statistika na Vysoké škole ekonomické v Praze. V současnosti působí jako docent na katedře statistiky a pravděpodobnosti VŠE v Praze. Odborně se specializuje především na problémy analýzy ekonomických a finančních časových řad a ekonometrické analýzy časových řad.